Respuesta corta
Una garantía hipotecaria es un inmueble (casa, departamento, local o terreno) que respalda el pago de un préstamo. Se formaliza con una hipoteca inscrita en SUNARP: tú sigues siendo el dueño y sigues usando tu propiedad, pero si el préstamo no se paga, el acreedor puede cobrar con el inmueble. Es la base del préstamo con garantía hipotecaria, una forma de obtener liquidez usando el valor de una propiedad que ya tienes.
Qué es exactamente una garantía hipotecaria
En el Perú, la hipoteca está regulada por el Código Civil. El artículo 1097 la define así: "Por la hipoteca se afecta un inmueble en garantía del cumplimiento de cualquier obligación, propia o de un tercero. La garantía no determina la desposesión". Esa última frase es la clave: hipotecar no es entregar. El propietario conserva la posesión y la propiedad del inmueble; lo que cambia es que en su partida registral queda anotado que ese bien respalda una deuda.
Para que la hipoteca sea válida tiene que cumplir tres condiciones (artículo 1099):
- La constituye el propietario del inmueble (o alguien autorizado por él).
- Garantiza una obligación determinada o determinable (el préstamo).
- Se inscribe en el registro de la propiedad inmueble, que en el Perú es el Registro de Predios de SUNARP.
Además, se constituye por escritura pública ante notario (artículo 1098). Por eso, en un préstamo con garantía hipotecaria serio siempre hay notario y siempre hay inscripción registral. Si alguien te ofrece "hipotecar" tu casa sin pasar por SUNARP, no es una hipoteca: es un riesgo.
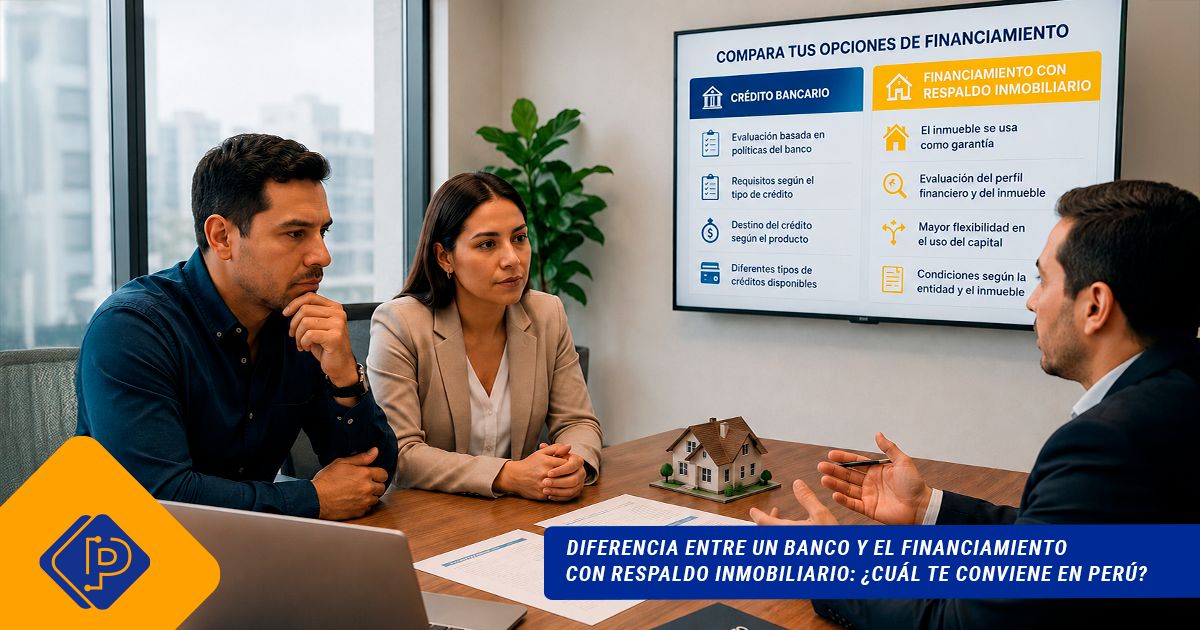
Garantía hipotecaria no es lo mismo que crédito hipotecario
Es la confusión más común, y conviene aclararla porque son productos opuestos:
| Crédito hipotecario | Préstamo con garantía hipotecaria | |
|---|---|---|
| ¿Para qué sirve? | Comprar una vivienda | Obtener dinero de libre disponibilidad |
| ¿Quién es dueño del inmueble? | Lo estás comprando | Ya eres el dueño |
| ¿Qué respalda el préstamo? | La vivienda que compras | Una propiedad que ya tienes |
| ¿Quién lo ofrece? | Bancos y cajas | Bancos, cajas y empresas de préstamos registradas en la SBS |
En el crédito hipotecario, el banco financia la compra y la casa queda hipotecada a su favor. En el préstamo con garantía hipotecaria, tú usas una propiedad que ya es tuya como respaldo para un negocio, para consolidar deudas, para construir o para lo que necesites.
Cómo funciona, paso a paso
- Evaluación del inmueble. Un perito tasador determina el valor de la propiedad. En PrestaClub la tasación la hace un perito inscrito en el REPEV (Registro de Peritos Valuadores de la SBS) y se calcula el valor de realización, que es menor al valor comercial porque estima a cuánto se vendería el inmueble en un plazo corto.
- Evaluación legal. Se revisa la partida registral: que el inmueble esté inscrito, quién figura como propietario y que no tenga cargas que impidan la operación (embargos, otras hipotecas, procesos judiciales).
- Propuesta y condiciones. Recibes el monto, el plazo, la cuota, los costos y la tasa de costo efectivo anual (TCEA) por escrito, antes de firmar.
- Escritura pública. Propietario y acreedor firman la minuta y la escritura ante notario. Si el inmueble es de un familiar, esa persona firma como garante hipotecario.
- Inscripción en SUNARP. La hipoteca se anota en la partida del inmueble. Recién con la inscripción la garantía queda constituida.
- Desembolso y pago. Recibes el dinero y pagas las cuotas acordadas. Cuando terminas de pagar, se firma el levantamiento de hipoteca y la anotación se cancela en SUNARP. Tu partida vuelve a quedar limpia.
Qué pasa con tu casa mientras pagas
Nada cambia en el día a día. Sigues viviendo en ella, puedes alquilarla y sigues figurando como propietario. La hipoteca es una anotación registral, no un cambio de dueño.
Lo que sí conviene saber:
- No entregas las escrituras. El acreedor no se queda con ningún documento original
tuyo; la garantía existe porque está inscrita, no porque alguien guarde un papel.
- Vender el inmueble es posible, pero la hipoteca lo acompaña. Como el comprador
recibiría la propiedad con la carga, en la práctica el préstamo se cancela con parte del precio de venta y la hipoteca se levanta en el mismo acto.
- Puedes pagar antes. Al cancelar la deuda, la hipoteca se extingue (artículo 1122
del Código Civil) y se tramita el levantamiento.
Qué inmuebles sirven como garantía
- Casas, departamentos, locales comerciales y terrenos, siempre que estén inscritos
en SUNARP.
- Propiedades a nombre del solicitante o de un familiar o tercero que participe
voluntariamente como garante hipotecario.
- Inmuebles sin cargas que impidan la operación: sin embargos ni procesos judiciales,
y sin otra hipoteca vigente (o con una que pueda cancelarse con el nuevo préstamo).
- En PrestaClub, inmuebles ubicados en Lima Metropolitana y el Callao.
Si el inmueble no está inscrito o tiene problemas en la partida, primero hay que regularizarlo: ese proceso se llama saneamiento predial.
Cuánto dinero puedes recibir
El monto no depende de tu sueldo sino del valor de la garantía. En PrestaClub la regla es hasta el 40 % del valor de realización del inmueble, con préstamos desde S/ 10,000 hasta S/ 1,000,000 para personas naturales.
Un ejemplo: si la tasación determina un valor de realización de S/ 500,000, el monto máximo sería de S/ 200,000. Que sea un porcentaje, y no el valor total, protege a ambas partes: la propiedad siempre vale mucho más que la deuda.
Puedes estimar tu caso en el simulador de préstamo con garantía hipotecaria.
Qué pasa si no pagas
Hay que decirlo con claridad: si el préstamo no se paga, el acreedor puede ejecutar la garantía, es decir, iniciar un proceso judicial para rematar el inmueble y cobrar con el resultado. Es la razón por la que la tasa suele ser menor que la de un préstamo sin garantía, y también la razón para pedir solo lo que puedes pagar.
Tres recomendaciones antes de firmar:
- Que la cuota sea compatible con tus ingresos reales, no con los que esperas tener.
- Que todas las condiciones (monto, plazo, TCEA, costos y penalidades) estén por escrito.
- Si en algún momento no puedes pagar, avisa antes de atrasarte: las entidades formales prefieren reprogramar a ejecutar.
Qué costos tiene además de los intereses
Una operación con garantía hipotecaria tiene gastos propios de su formalidad: tasación, notaría, derechos registrales en SUNARP y gastos administrativos de la entidad. Pide que te los detallen antes de firmar; una entidad formal los informa junto con la TCEA.
Quién puede acceder
Como el respaldo es el inmueble, la evaluación mira primero la garantía y después el historial. Por eso es una alternativa para:
- Personas reportadas en Infocorp u otras centrales de riesgo. Ser evaluado no
garantiza la aprobación, pero no quedas descartado de entrada. Más detalle en préstamo con garantía hipotecaria estando en Infocorp.
- Independientes sin boletas de pago.
- Negocios y empresas que necesitan capital de trabajo.
- Propietarios de terrenos, no solo de casas:
préstamo con garantía de terreno.
Otros nombres para lo mismo
En el Perú vas a encontrar esta operación con varios nombres: crédito con garantía hipotecaria, préstamo con garantía inmobiliaria, préstamo con aval hipotecario, "dejar mi casa en garantía" o "préstamo con las escrituras de mi casa". Todos describen lo mismo: un préstamo respaldado por un inmueble con hipoteca inscrita en SUNARP.
Preguntas frecuentes
¿Puedo seguir viviendo en mi casa si la pongo como garantía hipotecaria?
Sí. La hipoteca no implica entregar el inmueble (Código Civil, artículo 1097). Sigues siendo el propietario y conservas la posesión mientras pagas.
¿La garantía hipotecaria tiene que inscribirse en SUNARP?
Sí. La inscripción en el Registro de Predios es un requisito de validez de la hipoteca (artículo 1099). Sin inscripción, no hay hipoteca.
¿Puedo usar la casa de mis padres como garantía?
Sí, si ellos participan voluntariamente como garantes hipotecarios y firman la escritura ante notario. El inmueble debe estar inscrito a su nombre y sin cargas.
¿Cuánto me prestan por mi casa?
Depende de la tasación. En PrestaClub, hasta el 40 % del valor de realización del inmueble, desde S/ 10,000 hasta S/ 1,000,000.
¿Qué pasa con la hipoteca cuando termino de pagar?
Se extingue con la deuda y se tramita el levantamiento de hipoteca en SUNARP, con lo que tu partida registral vuelve a quedar sin la carga.
¿Tienes una propiedad y necesitas liquidez?
En PrestaClub estructuramos préstamos con garantía hipotecaria a través de fondos de inversión institucionales, con más de 24 años en el mercado y registro en la SBS. Conoce las condiciones y precalifica en préstamo con garantía hipotecaria.